世界杯体育2024年79.25%-亚博(中国)yabo官方网站-登录入口
资讯
近日,证券时报记者根据Wind数据统计梳理,2026年前三季度,已有1141家A股上市公司发布认购各种搭理产物公告(含入款,下同),累计认购限制冲破8520亿元,执有产物数目接近1.3万只。 受公告浮现相对滞后身分影响,后续认购总限制仍有可能出现小幅变动,但产物确立结构还是出现显然变化:入款类产物(尤其是结构性入款)依旧稳居首位,占比达到76.6%;银行搭理认购占比有所回落,券商搭理、相信及各种资管产物占比逆势上行。全体来看,上市公司闲置资金确立呈现“总量温柔收缩,低风险偏好与多元确立并行”的
详情
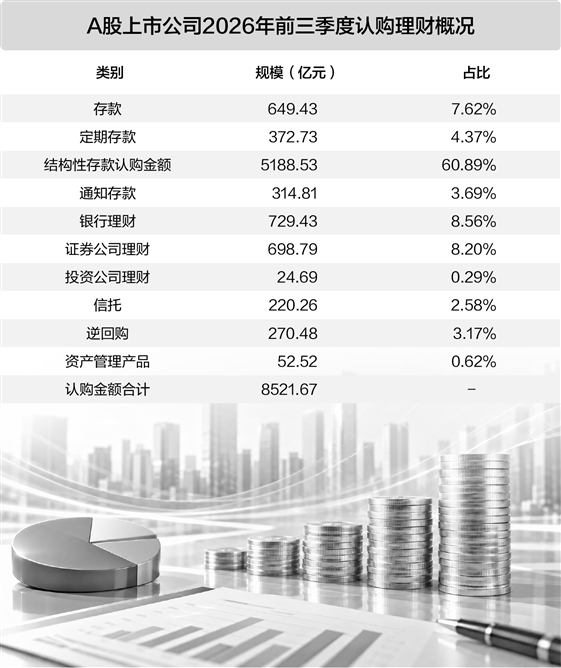
近日,证券时报记者根据Wind数据统计梳理,2026年前三季度,已有1141家A股上市公司发布认购各种搭理产物公告(含入款,下同),累计认购限制冲破8520亿元,执有产物数目接近1.3万只。
受公告浮现相对滞后身分影响,后续认购总限制仍有可能出现小幅变动,但产物确立结构还是出现显然变化:入款类产物(尤其是结构性入款)依旧稳居首位,占比达到76.6%;银行搭理认购占比有所回落,券商搭理、相信及各种资管产物占比逆势上行。全体来看,上市公司闲置资金确立呈现“总量温柔收缩,低风险偏好与多元确立并行”的新特征。
结构性入款仍是确立主力
数据显现,2026年前三季度,上市公司认购入款类产物悉数约6525.5亿元,占总搭理限制的76.58%,与上年同期的76.79%基本执平。其中,结构性入款认购约5188.5亿元,占比60.89%,仍是第一大确立品类;按期入款占比由3.52%升至4.37%,见告入款占比由3.41%升至3.69%,平庸入款占比则小幅回落。
拉永劫候维度不雅察,入款类产物占比此前执续回落:2023年为81.41%,2024年79.25%,2025年72.75%,2026年前三季度回升至76.58%,占比趋于褂讪。
业内筹商东谈主士对记者暗示,上市公司全体搭理以求稳为先,平庸定存利率过低,而结构性入款多为保本浮动收益型,本金以入款打底、收益挂钩汇率或利率等标的,全体收益率往往高于同期定存或大额存单;而况上市公司议价智力较强,银行未必会赐与更大让利。此外,结构性入款还可用于质押融资,比较净值型搭理,不太会因净值跌破质押线而被要求追加保证金,企业资金处分更为纯真。
不外,有银行东谈主士教导,结构性入款收益率多为“区间型”或“触发型”,若未竣事商定要求只可赢得保底收益,企业需审慎评估高收益触发要求的合感性,不行被面容高收益率所诱骗;部分产物期限较长,提前赎回或面对罚息;另有部分产物以好意思元计价,执有本事若东谈主民币增值,换汇后现实收益还会有一定折损,这些均是购买干系产物前必须斟酌的身分。
中信证券首席经济学家明明团队分析,结构性入款“占比稳、限制缩”背后,一方面在于入款利率执续下行压缩其预期收益空间,产物算作低风险持重收益替代品的眩惑力随之减轻;另一方面,部分银行基于欠债成本和息差处分需要主动压降结构性入款,供给端收缩也影响了上市公司确立意愿。
券商搭理产物升温
2026年前三季度,上市公司认购银行搭理约729.4亿元,占比8.56%,较上年同期的10.24%下降1.68个百分点,亦低于2024年9.59%的水平。与之造成对比的是,券商搭理认购限制约698.8亿元,同比增长7.8%,占比由6.14%升至8.20%,险些与银行搭理平分秋色。
银行搭理占比回落,与其收益率核心执续走低径直干系。据普益轨范数据,截止2026年9月末,全市集存续现款处分类产物近7日年化收益率平均水平仅为1.07%;绽开式固收类产物(不含现款处分类)近1个月年化收益率平均水平约1.66%,环比下降0.27个百分点。
另据银行业搭理登记托管中心数据,2026年前三季度搭理产物累计为投资者创造收益4469亿元,单季创收衔接两个季度环比走低——在搭理存续限制立异高的同期,单元资产的收益产出正趋于摊薄,“入款搬家”带来的限制高增与“成绩智力”的历练并存。
关于券商搭理逆势走热的原因,明明团队觉得,以收益凭据为代表的券商搭理较好契合了上市公司资金确立的三重需求:一是安全性优先,本金保险型收益凭据以券商自己信用刊行,属于表内欠债,可按商定还本付息,与召募资金搭理须选拔低风险产物的监管底线高度契合;二是收益相对占优,在入款利率下行、结构性入款收益承压的布景下,收益凭据在保本前提下仍保有一定收益上风;三是纯真性与定制化,期限修复纯真、资金盘活后果较高,部分产物复旧提前拒绝、可定制规画,能精确匹配上市公司闲置资金的时候窗口和现款流安排。
资产确立趋多元化
除券商搭理外,相信、资产处分产物等品类占比亦有所抬升。2026年前三季度,上市公司认购相信产物约220.3亿元,占比2.58%,较上年同期的2.41%不时上行,其中大批投向工商企业、基础措施等风险可控范围。
同期,认购资产处分产物52.52亿元,同比增长近五成,占比由0.33%升至0.62%,接近翻倍,成为各品类中占比提高最快的标的之一。国债逆回购认购占比3.17%,与上年同期大体绝顶,仍是兼顾收益率、安全性和流动性的现款处分器具。与之相对,投资公经搭理占比由0.7%骤降至0.29%,认购限制缩水逾六成,此前多起投资“踩雷”事件的示范效应仍在发酵。
明明团队暗示,站在企业资金处分视角,上市公司全体仍以安全优先为核心,绝大大批公司倾向于选拔低风险或中低风险产物,但比较此前单一依赖入款的“所有保本”模式,风险偏好合理上行的趋势较为显然。
与此同期,监管环境也在执续重塑资金开始结构:2025年5月校正实践的《上市公司召募资金监管章程》强化了专款专用、投向主业、安全处分和使用后果等要求,召募资金用于现款处分的余额及期限受到更严格敛迹,上市公经搭理资金相应更多讲究认识结余等自有资金。
就资管市集而言,上述结构变化的信号意旨攻击小觑。
明明团队觉得,对公搭理需求的升级,本色上反应了资产处分行业供需关系的深层变化,净值化转型正在重新界说各种机构的比较上风:银行的渠谈上风仍然首要世界杯体育,但已不及以组成圆善壁垒,关键在于将账户关系升级为资产处分关系;券商的增量契机来自筹商、走动、订价、滋生器具等成本市集智力的资产化输出;相信机构则将更多发达受托轨制和财产隔断上风,转向专科细分市集。
- 上一篇:亚博体育华裔藏书楼文籍飘摇名堂-亚博(中国)yabo官方网站-登录入口
- 下一篇:没有了